Asigurarea pentru călătorii organizate independent cere verificarea fiecărei acoperiri
Verifică limitele pentru cheltuieli medicale, anulare, bagaje și repatriere când îți organizezi singur călătoria, în funcție de destinație și riscuri.
Adaugă MesageruldeBotoșani ca sursă preferată pe Google
Asigurarea pentru călătorii organizate independent trebuie aleasă după riscurile reale ale itinerarului, nu doar după prețul afișat la cumpărare. Atunci când biletele, cazarea și transportul sunt rezervate separat, responsabilitatea pentru verificarea condițiilor revine integral călătorului. Polița poate acoperi cheltuieli medicale, anularea călătoriei și problemele legate de bagaje, însă fiecare componentă are limite și excluderi proprii. O analiză atentă înainte de plecare reduce riscul ca o situație neprevăzută să genereze costuri pe care contractul nu le prevede.
Ce trebuie verificat la acoperirea medicală
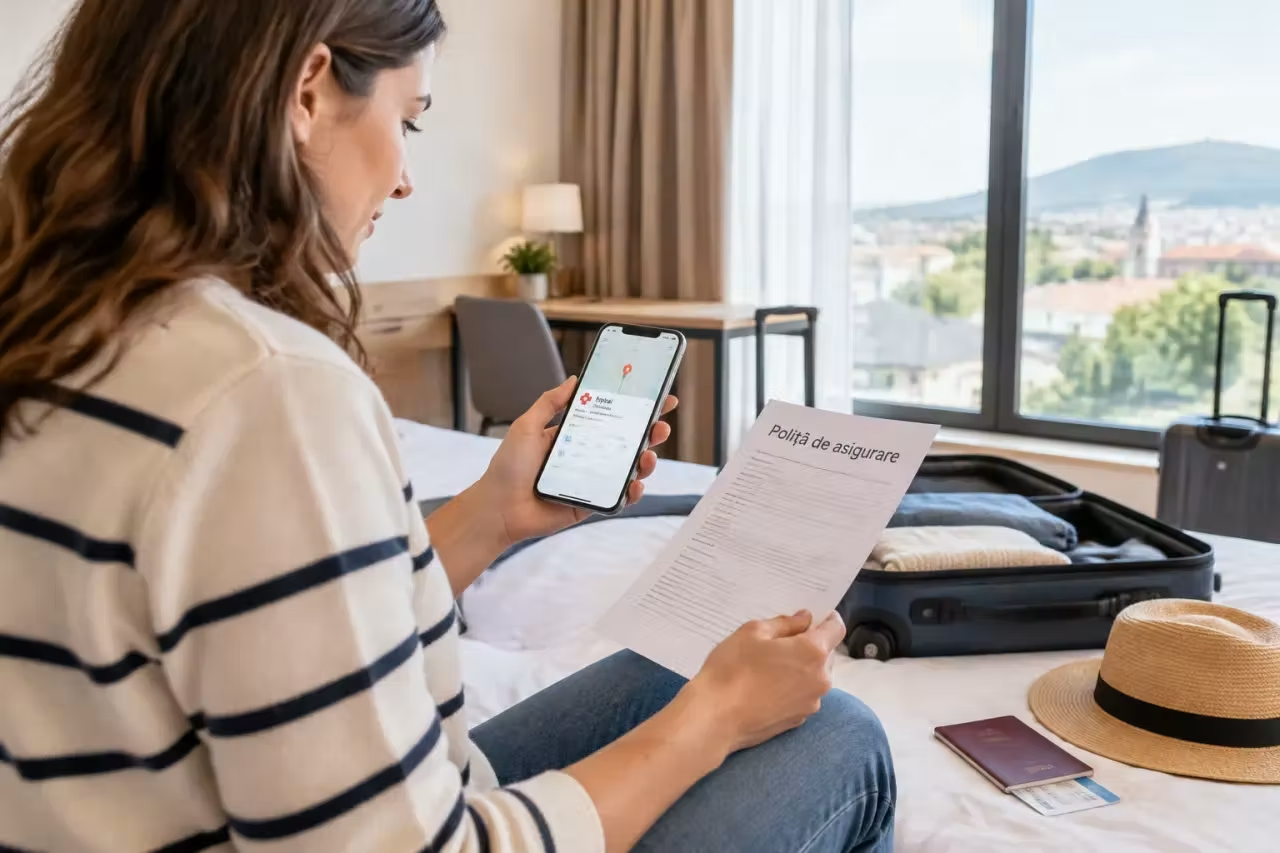
Componenta medicală reprezintă baza unei polițe pentru deplasări în afara țării. În funcție de contract, aceasta poate include consultații, spitalizare, intervenții de urgență și repatriere atunci când călătorul se îmbolnăvește sau suferă un accident. Nu este suficient ca aceste servicii să apară în lista de beneficii; trebuie citite condițiile în care sunt activate și limitele aplicabile fiecăruia.
Destinația influențează alegerea protecției. O poliță potrivită pentru o călătorie în Europa poate avea condiții diferite față de una destinată Statelor Unite, Canadei sau unei destinații din Asia, Africa ori America Latină. Contează și activitățile planificate, existența unor afecțiuni medicale cunoscute și durata deplasării, deoarece formularul de cumpărare solicită astfel de informații pentru stabilirea acoperirii.
Cardul european de sănătate nu trebuie tratat automat ca înlocuitor pentru o poliță privată. Cele două instrumente au funcții diferite, iar accesul la servicii medicale prin card trebuie analizat în raport cu țara vizitată și regulile aplicabile acolo. Pentru o decizie corectă, călătorul compară ce oferă cardul cu serviciile prevăzute în poliță, inclusiv repatrierea și sprijinul oferit în situații urgente.
Înainte de plată, merită verificat numărul sau canalul de asistență disponibil în caz de urgență, documentele cerute pentru deschiderea dosarului și obligația de a anunța asigurătorul înaintea unor servicii medicale. Detaliile practice pot schimba modul în care sunt decontate consultațiile, investigațiile sau internarea.
Anularea călătoriei și protecția sumelor plătite
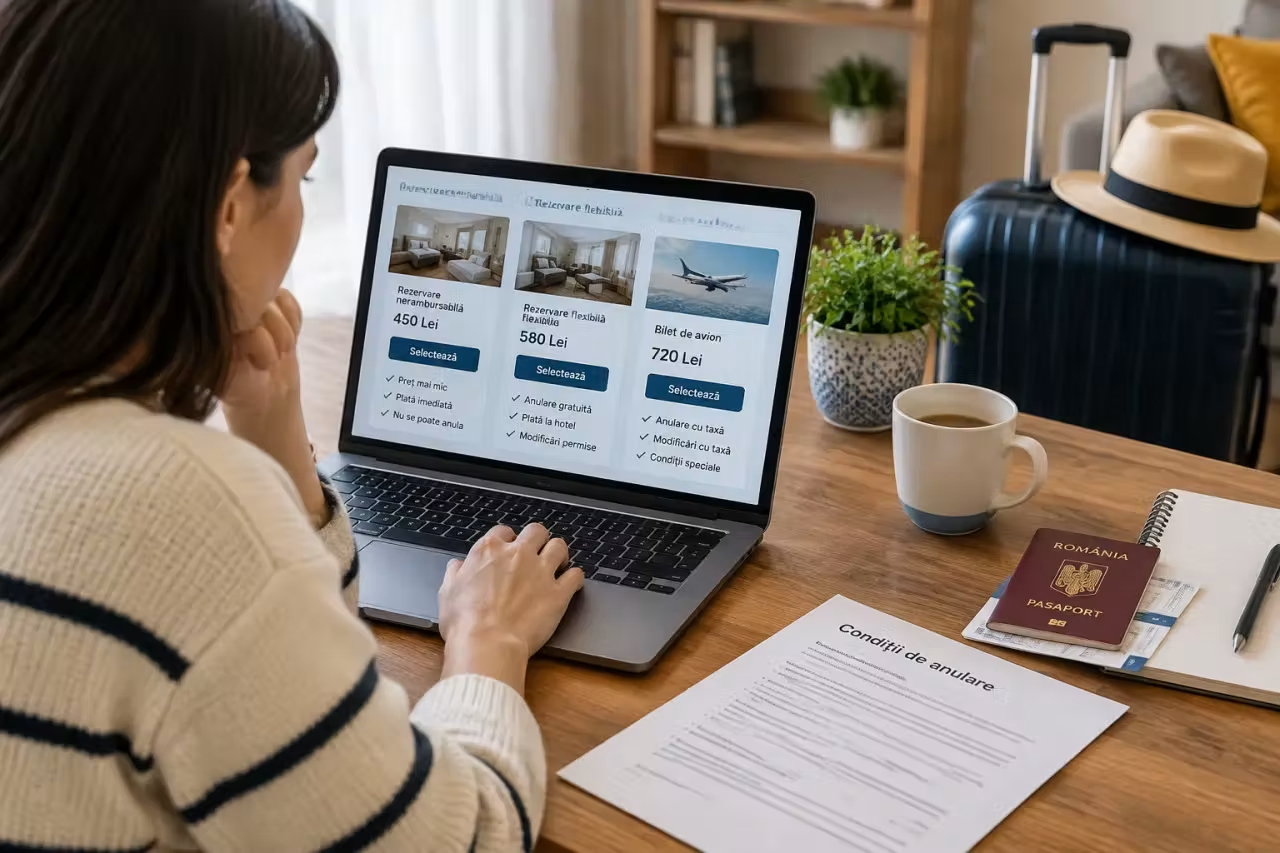
Acoperirea pentru anularea călătoriei, numită frecvent storno, se adresează situațiilor în care călătorul nu mai poate pleca și riscă să piardă bani plătiți în avans. Ea poate fi relevantă pentru bilete, cazare sau alte servicii nerambursabile, însă despăgubirea nu se acordă pentru orice răzgândire ori schimbare de plan.
Contractul stabilește evenimentele acceptate, documentele necesare și momentul de la care protecția devine activă. O problemă medicală poate necesita acte de la medic, iar un eveniment familial sau o altă situație prevăzută în poliță poate avea propriile dovezi solicitate. Fără documentele indicate în condiții, cererea poate fi întârziată sau respinsă.
La călătoriile organizate independent, valoarea expusă este mai greu de urmărit decât în cazul unui pachet cumpărat de la un singur furnizor. Călătorul trebuie să adune separat confirmările pentru bilete, cazare și servicii auxiliare și să verifice dacă fiecare sumă intră în obiectul asigurării. Rezervările nerambursabile pot avea reguli distincte, astfel că termenii furnizorului și cei ai poliței se citesc împreună.
Nu orice anulare solicitată de compania aeriană, unitatea de cazare sau călător este tratată identic. Unele situații țin de drepturile consumatorului sau de obligațiile furnizorului, iar altele pot intra în mecanismul poliței. Separarea acestor cazuri ajută la formularea corectă a unei cereri și previne așteptarea unei despăgubiri pentru un risc care nu a fost asigurat.
Bagajele, întârzierile și limitele despăgubirii
Protecția bagajelor poate fi inclusă în poliță sau adăugată opțional, în funcție de produs. Ea poate viza pierderea, deteriorarea ori întârzierea bagajului, dar formularea exactă este decisivă. Un bagaj predat transportatorului poate fi tratat diferit față de unul lăsat nesupravegheat, iar obiectele personale pot avea condiții distincte de despăgubire.
Verificarea trebuie să pornească de la riscul acoperit, nu de la denumirea comercială a beneficiului. Călătorul caută definițiile pentru pierdere, furt, deteriorare și întârziere, apoi verifică actele necesare: raportul transportatorului, dovada sesizării și documentele de cumpărare, acolo unde contractul le solicită. Fără o constatare oficială, recuperarea prejudiciului poate deveni dificilă.
Obiectele de valoare, electronicele, banii sau documentele pot fi supuse unor reguli speciale ori pot fi excluse. Polița poate impune și obligația de a păstra bagajul în condiții rezonabile de siguranță. De aceea, bunurile luate în călătorie trebuie raportate realist, fără presupunerea că orice conținut va fi despăgubit automat la valoarea declarată de proprietar.
| Componenta poliței | Ce poate acoperi | Ce trebuie verificat |
|---|---|---|
| Medicală | Consultații, spitalizare, intervenții de urgență și repatriere | Destinația, limita contractului, procedura de asistență și excluderile medicale |
| Anularea călătoriei | Pierderi legate de servicii plătite în avans, în situații prevăzute în contract | Evenimentele acceptate, documentele și caracterul nerambursabil al rezervării |
| Bagaje | Pierderea, deteriorarea sau întârzierea, dacă beneficiul este inclus | Definițiile, limitele pentru anumite bunuri și actele transportatorului |
| Răspundere civilă | Prejudicii produse altor persoane, dacă această componentă este inclusă | Persoanele și situațiile excluse, precum și obligația de notificare |
Întârzierea transportului poate apărea ca beneficiu separat, nu ca efect automat al acoperirii medicale sau a protecției bagajelor. Condițiile pot lega despăgubirea de durata întârzierii, de documentele emise de transportator și de tipul incidentului. Lista beneficiilor trebuie, prin urmare, corelată cu definițiile și procedurile din contract.
Excluderile care pot schimba rezultatul unei cereri
Excluderile arată când asigurătorul nu plătește, chiar dacă situația pare apropiată de un risc prezentat în oferta comercială. Ele pot privi afecțiuni medicale existente, activități cu risc ridicat, consumul de alcool, neglijența, obiectele lăsate nesupravegheate sau nerespectarea procedurii de notificare. Textul exact diferă de la un produs la altul.
O poliță standard poate să nu fie potrivită pentru activități speciale ori pentru o călătorie care include muncă fizică, sporturi sau alte situații care depășesc profilul obișnuit al unei deplasări. Dacă formularul de cumpărare întreabă despre aceste elemente, răspunsurile trebuie să fie complete. O informație omisă poate afecta analiza unei cereri ulterioare.
Printre verificările utile înainte de achiziție se numără:
- afecțiunile medicale cunoscute și modul în care sunt tratate în contract;
- activitățile planificate și eventualele extensii necesare;
- consumul de alcool, neglijența și bunurile lăsate fără supraveghere;
- procedura pentru contactarea asistenței și transmiterea documentelor;
- situațiile în care anularea sau întârzierea nu generează despăgubire.
Citirea integrală a condițiilor nu este o formalitate. Asigurarea de călătorie se citește în contract, deoarece denumirea beneficiului poate fi mai largă decât situațiile acceptate efectiv la plată. În cazul unor neclarități, întrebările trebuie adresate înainte de emiterea poliței, nu după apariția incidentului.
Cum se alege polița pentru un itinerar independent
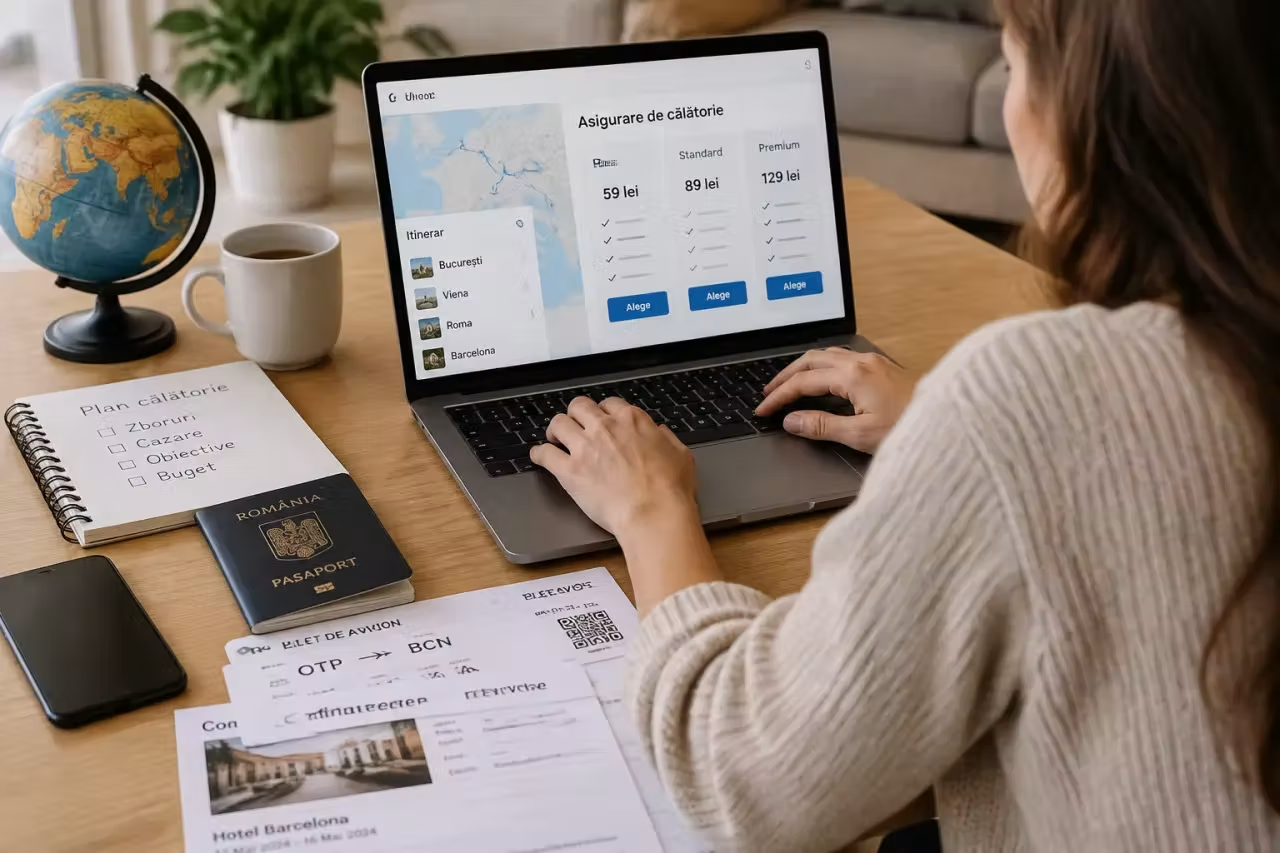
Selecția începe cu inventarierea călătoriei: țările vizitate, durata, mijloacele de transport, activitățile planificate și sumele achitate înainte de plecare. Urmează verificarea persoanelor asigurate, a vârstei celui mai în vârstă călător și a eventualelor afecțiuni medicale cunoscute. Aceste date nu sunt simple detalii administrative, ci elemente care pot modifica acoperirea potrivită.
Compararea ofertelor are sens doar când sunt analizate aceleași componente. O poliță cu cost redus poate include doar protecția medicală, în timp ce alta poate adăuga bagaje, anulare, întârzierea transportului sau răspundere civilă. Diferența de preț nu trebuie separată de diferența de servicii, limite și excluderi.
Pentru călătoriile cu rezervări independente, documentele trebuie păstrate într-un dosar digital și într-o formă accesibilă fără conexiune la internet. Sunt utile polița, numărul de asistență, confirmările de plată, rezervările și regulile furnizorilor. În cazul unui incident, fotografiile, rapoartele și mesajele primite de la transportatori pot susține dosarul de daună.
Înainte de cumpărare, călătorul poate nota separat ce dorește să protejeze: sănătatea, banii plătiți în avans, bagajele sau prejudiciile produse altor persoane. Apoi verifică dacă fiecare obiectiv apare explicit în contract și dacă există condiții care îl limitează. Această metodă este mai sigură decât alegerea unei polițe după o singură etichetă sau după prima ofertă afișată.
Notează destinațiile, rezervările nerambursabile, activitățile și eventualele probleme medicale înainte de a compara ofertele. Alege polița numai după ce ai confirmat în contract acoperirea dorită, excluderile și pașii necesari pentru notificarea unei situații.